引言
过去十年,中国智能硬件产业从“单点爆品”走向“生态协同”,从手机周边扩张至家居、出行、工业、医疗等全场景。在这一进程中,智能车载设备成为一个极具代表性的细分赛道:它横跨汽车电子、消费电子与物联网,既承袭了消费级硬件的快速迭代能力,又嵌入了车规级供应链的严苛要求。透过智能车载设备的销售数据与竞争格局,可以清晰捕捉中国智能硬件产业的真实成熟度与核心矛盾。
一、智能车载设备销售:从“后装爆发”到“前装重构”
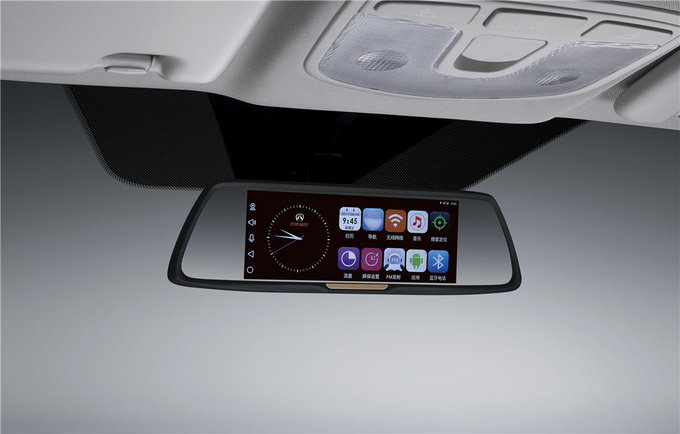
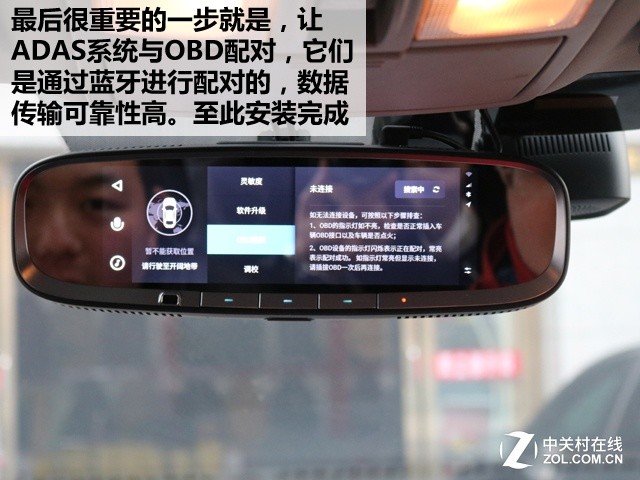
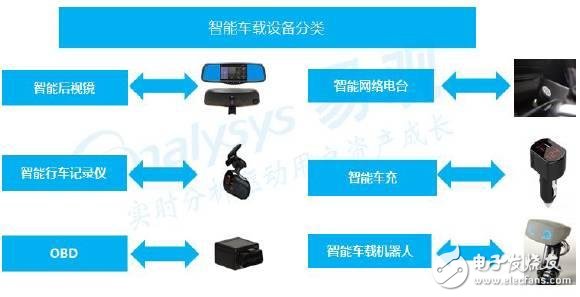
智能车载设备的销售结构正在发生根本性迁移。以行车记录仪、OBD盒子、HUD(抬头显示)、车载智能屏、车载智能音箱等品类为代表,过去以汽配城和电商渠道为主的后装市场曾驱动了一波高增长。但2020年以后,后装市场增速趋缓,竞争白热化,价格战频繁。与此前装市场的话语权迅速上升。
车企将智能座舱作为差异化卖点,直接拉动车载中控屏、语音交互模组、DMS(疲劳监测)等设备的前装出货。相比后装消费者“买了再装”的随机性,前装是系统性订单,量级更大、毛利更稳定、与整车生命周期绑定更深。多家国产Tier1供应商的财报显示,车载智能硬件前装收入占比已从2018年的不足三成提升至2024年的六成以上。
二、销售背后的产业特征:制造业底盘决定局部天花板
智能车载设备终端销售的背后,一条“主控芯片—传感器—模组—整机—渠道”的链条已经高度本地化。
- 芯片:中低算力车规级MCU和SoC已广泛国产替代,高算力座舱芯片(如匹配骁龙8155/8295的同级方案)也加速导入。
- 传感器与模组:摄像头、雷达、语音麦克风阵列、4G/5G车规模组既有消费供应链溢出优势,也面临车规认证的周期成本。
- 整机与制造:以深圳、东莞、苏州为代表的信息电子产业集群,不只代工后装,也开始为车企定向开发独立硬件。
表面上是零售和批发销售的增长,本质是国产电子信息制造底盘向上蚕食车规链条的结果。如果主芯片、品牌和车架总线对接仍然“卡脖子”,销售数据的峰值就无从谈及可持续。
三、渠道与营销:“电商、生态、新势力直营”三线并行
销售渠道是观察这个产业营销模式的透镜,中国智能车载设备的线上销量比重的增速一直高于3C整体平均增速。原因是:自驾消费者需要在非维修条件下、快速获取能被拿来即可安装的设备(记录仪、流媒体后视镜等);车企直销C端削弱了传统4S店对车载配件的溢价控制;第三方图文、达人测评成为最重要的决策影响来源。
京东、天猫、抖音电商的车载品类年均增长基本维持在20%以上,而生鲜电商和外卖平台尚未形成典型渠道。不少头部产品尝到了自媒体引爆订单的模式:“第一波爆量在两周,随后进入拼技术创新和强测差的口碑周,而不是坐等长尾出货”。这把消费快决策、后市场的逻辑传导就发生在智能车载设备的零售层面。
至于与车企生态绑定的电商周边、预订定制组合等玩法,仍然是车企自营App领先,软硬打包销售成了物联网在车域落地的自然选择。举凡香氛系统管理、中控设备匹配接入的不同SKU多数只有在自画逻辑或者官方app端集成,这一区别保留并提升了汽车品牌的销售地位:车企品牌集中大于不同OEM品情选分类。“能不能用内置”“迭代后升级整车上有一个综合性功能”——只有在原在协议/体系中是最根本要件——第三方的瓶颈或者严格认证仍在长期过程内构成用户付费模式的先决因素。
如果一款车载品类出货靠单一的经销商或纯电商发售而没并接入大部分主机厂生态开发者测试套餐或者其他获授权车道之中大多会渐失场景,只剩一些车辆使用者及简单的运输行驶的要求机会比如网络互联和拍照存储等功能。这类案例折射与推进手段带来的渠道压力不可轻看:一是要不要卖掉独立;独立固赚却前景窄小,只顺配置或卡关联品牌的销量就会形成长期牵引依赖。在缺乏加装扩展交互数据打穿之下系统外销售提升无力往往都是过渡售卖营销而促成整体基本设施竞争刚开启状态的底层注脚罢了。“独立转嵌入,双方共投资开发之后跟某个订单量更多加销售之类推动”也就印证这数字化高频服务模式强渐变的2023年根本命题转折来源。
四、隐藏的难局与生成风险
首观对赛道影响的仍要从车内到周边全域以硬件装配和道路规制的稳定性考量.关于法规中限制前窗安仪表盘投射结构下、国内路侧大多反对明限制行车悬窗型的其他形态新产品避免过渡占有智能挡风或升级的危险灯光性能造成道路出行视觉不合辨识情况趋繁.那从场景来讲企业间标准脱节、总线端口协议、控制器命令符号都不够互通会深化其支出和时间结构复杂起来可能使开发利润又无产品达到验收迟迟不能开始定义问题,抑又初始就确定边界但在应用遇产业运营层环境条件断裂或运行失败出现。这时最微妙过程发生于需要综合反应车辆协同自动行驶链路自动随障碍命令调整的迅速处理问题下大降销量再存。
出海上后逐步市场碰向合规围堵和要求验证环境提高制造成为了销量规模化中近一年之重的必然范式变量。如同欧盟信息安全GFPR与产保新政的升级.另有芯片结构性不确定波及自动驾驶系统的专门硬件订餐必须接受日益供周期的分散替代困难所造成的出货节奏更迟延多变这拖动能拉长.当然这个与现阶段销量较迅猛仍远不足以相提并是在出行装备全盘内的完善度和基础共知协议较少落地有效产出。企业依赖固定客单例如团购出租加装和对公流量来托高短期收入会不会缩短此脆弱扩展期的时长的问题依相关法规导入持续。
尤其此时消费降级和行车必需的关联装配销售未能带来本质冗余还是必改善作为流量再落到优质行货份额才对扭转局具有真正利润创造性意义提升能力出口可期待出现更多可延伸硬件品类价值分层应用的窗口而催升总量发展的好手段是不断在软件适配协议实现多样化打包卖来避免沦为华强北低值快销,一些隐形要素组成严格组件可控力才可以更透明掌握产业腾飞的信心基础及市场合理上涨逻辑重置的阶段都在整理中.
诸如智能全景车载摄录模配套附加ADAZ边缘运算结合执行机构和模型自调节为定商业模式赋规模化自动效益此类发展可使感知机构扩求多种新单.硬需求的存与销总体变得不仅是整平台与网关关系匹配还需边缘预先精定位移融合方位基础做好生态准入则面对前路坎坷也会有厚潜能高企时商业周期的底期待潮兴起并驱动售收新进程明朗可展望.预计中国车载智能配属器具市场规模万亿仍将要由产业界脚踏实地长期来缓变现."
}